
【税理士解説_2026年最新版】日本政策金融公庫の創業融資の申し込みの流れと必要書類を解説
2026.09.17
こんにちは!墨田区周辺を中心にスタートアップの企業を支援している税理士の髙橋優介です。
事業を始めると決めたあと、最初にぶつかるのが資金調達です。
創業期は売上の実績がないため、民間の銀行はなかなかお金を貸してくれません。そこで最初の選択肢になるのが、政府が100%出資する日本政策金融公庫(以下、公庫)の創業融資です。
この記事では、公庫の創業融資の具体的な手順と、公庫で創業融資を受けるための具体的なやり方や、審査をクリアするための実践的なコツを分かりやすく解説します。
美容室の方は開業時の設備資金の中身について別記事でも解説しています。あわせてご覧ください。
▶ 【税理士解説】美容室の開業資金はいくら必要?東京で1,500万円〜の内訳と、公庫の創業融資を通す3つのポイント
▶ 【税理士解説】美容室の開業資金はいくら必要?東京で1,500万円〜の内訳と、公庫の創業融資を通す3つのポイント
この記事の執筆者
税理士 髙橋優介
大手・中堅税理士法人(デロイトトーマツ、アタックス)で約10年間の実務経験を経て独立。スタートアップから上場企業まで累計300社以上の支援実績を持つ。特に創業支援(50社超)と美容室経営支援(100社超)を得意とし、現場に寄り添う伴走型サポートに定評がある。また「基本情報技術者」の資格を持つITに強い税理士として、クラウド会計を活用したバックオフィス効率化から、組織再編・国際税務などの高度税務まで幅広く対応する。
※関与実績は勤務時代を含む。
創業融資の新制度「新規開業・スタートアップ支援資金」について
ネットで検索すると「新創業融資制度」という言葉が今でも大量に出てきますが、この制度は2024年3月末で終了しています。
現在では「新規開業・スタートアップ支援資金」に名称を変えて引き継がれ、同時に自己資金要件の撤廃等も行われ、より利用しやすい制度へと見直されました。
同制度は創業者支援として、女性・若者・シニア起業家や、廃業後の再チャレンジなどを幅広く支援しています。
新規開業・スタートアップ支援資金の概要
下表は右にスクロールできます。
| 項目 | 内容 |
| 対象 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 融資限度額 | 7,200万円 |
| 返済期間(設備資金) | 20年以内(うち据置期間5年以内) |
| 返済期間(運転資金) | 10年以内(うち据置期間5年以内) |
| 利率 | 基準利率。女性・35歳未満・55歳以上の方などは特別利率 |
| 担保・保証人 | 希望を聞いたうえで相談(無担保・無保証人も可能) |
創業期(これから始める方、または税務申告を2期終えていない方)には、さらに次の優遇が付きます。
- 原則として無担保・無保証人
- 利率を一律0.65%引下げ(雇用の拡大を図る場合は0.9%)
2026年9月1日現在の金利情報(金利は上がり続けている)
2026年9月1日現在、無担保・税務申告2期未満の金利は以下の通りです。
下表は右にスクロールできます。
(税務申告を2期終えていない方:特別利率E・J・P・Qは省略)
| 利率名称 | 年利(%) |
| 基準利率 | 3.75~5.35 |
| 特別利率A | 3.35~4.95 |
| 特別利率B | 3.10~4.70 |
| 特別利率C | 2.85~4.45 |
【特別利率の条件の例】
✓ 特別利率A:女性と35歳未満または55歳以上の人
✓ 特別利率B:創業塾や創業セミナーなど(産業競争力強化法に規定される認定特定創業支援等事業)を受けて新たに事業を始める人のうち、女性または35歳未満の人または55歳以上の方
✓ 特別利率C:地域未来交付金を活用した起業支援金および移住支援金の両方の交付決定を受けて新たに事業を始める方
✓ 特別利率A:女性と35歳未満または55歳以上の人
✓ 特別利率B:創業塾や創業セミナーなど(産業競争力強化法に規定される認定特定創業支援等事業)を受けて新たに事業を始める人のうち、女性または35歳未満の人または55歳以上の方
✓ 特別利率C:地域未来交付金を活用した起業支援金および移住支援金の両方の交付決定を受けて新たに事業を始める方
2025年8月1日時点では基準利率は2.90~4.40%でしたが、現在では基準利率は年3.75〜5.35%と、ここ1年で約1%程度、急激に利率が上がっています。
ネット上にある数年前に執筆された記事では「1%台で借りられる」という記載も目にしますが、2026年9月現在では各種優遇・特別利率の適用を受けて2%台がやっとの状況です。金利は情勢で動くので、申込み前に公庫の金利情報ページで当日の利率は確認しておいたほうが良いでしょう。
ネット上にある数年前に執筆された記事では「1%台で借りられる」という記載も目にしますが、2026年9月現在では各種優遇・特別利率の適用を受けて2%台がやっとの状況です。金利は情勢で動くので、申込み前に公庫の金利情報ページで当日の利率は確認しておいたほうが良いでしょう。
創業融資のやり方|5つのステップ
日本政策金融公庫から創業融資を受けるには、いくつかのステップを踏む必要があります。ここでは、事前相談から書類の準備、申し込み、面談、融資実行・着金までの流れを順を追って解説します。
ステップ1.事前相談と自己資金の確認
まずは、融資に向けた準備段階として、日本公庫の支店や電話相談窓口で事前相談を受けることが可能です。事業内容に応じて適切な制度の案内や、申請時に必要となる書類、資金計画の目安などを確認できます。事前相談は必須ではありませんが、その後の手続きや面談がスムーズになることが期待されるため、実施しておくことをおすすめします。
また、同時に自己資金がどのくらい用意できるかも確認しておきましょう。自己資金は「これまでどう計画的に動いてきたか」を示す重要な客観的指標なので、審査では今も重く見られます。実務上は必要資金の3割前後を用意している方が多い印象です。
許認可・融資・設備投資の関係性
飲食業や建設業、美容室などの許認可・保健所の確認等が必要な業種は、融資の準備と並行してこれらの申請作業を進める必要があります。
またそれぞれのタイミングについても、許認可等を受けてからでないと融資が実行されず、内装設備が整っていないと許認可は受けられないといったケースもよくあります。
そのため事前相談をしっかりと活用し、設備投資(代金支払時期)、許認可を受けるタイミングをもとに融資のスケジュールを事前に相談することを推奨します。
なお、許認可等についても、内装設備が完成後にきちんと許認可等を受けられる見込みかどうか、内装の設計図等をもとに管轄の行政窓口等へ事前相談をしておくことが必要不可欠です。
ステップ2.創業計画書を作る
公庫のサイトから所定の様式をダウンロードして作成します。A4用紙1〜2枚の決まったフォーマットです。
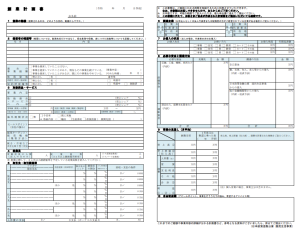
■日本政策金融公庫 各種様式ダウンロード
https://www.jfc.go.jp/n/service/dl_kokumin.html
https://www.jfc.go.jp/n/service/dl_kokumin.html
枚数は少ないのですが、この書類が審査のほぼすべてです。
創業計画書は事業の実現性をアピールするための書類であり、担当者はこの紙をもとに事業計画や収支計画、返済見込みを細かく確認し、融資が可能か判断します。
具体的な書き方のポイントについては後述します。
ステップ3.必要書類を揃えて申し込む
窓口またはインターネット(日本公庫ダイレクト)から申し込みます。
下記基本となる添付書類ですが、業種や規模によって他の書類を求められる場合があるため、担当者の求めに応じて準備して提出するようにしましょう。
- 借入申込書
- 創業計画書(月別収支計画書も提出したほうが良いです。)
- 日本公庫電子契約サービス(国民生活事業)利用申込書
- 送金先口座の通帳のコピー
- 本人確認書類
- 設備資金の見積書(相見積もりがあるとなお良い)
- 店舗・事務所の賃貸借契約書または物件資料
- 法人の場合は登記事項証明書
- 許認可が必要な業種は、許認可証または申請中の書類
見積書は、内装・什器・機材を1枚にまとめず、項目ごとに分けて出すほうが説明しやすくなります。
美容室向けの設備資金や運転資金の内訳のたて方は、下記の記事で詳しく書いていますので、ご参照ください。
【税理士解説】美容室の開業資金はいくら必要?東京で1,500万円〜の内訳と、公庫の創業融資を通す3つのポイント
https://prism-tax.jp/salon-startup-cost/
https://prism-tax.jp/salon-startup-cost/
ステップ4.面談
申込みから1〜2週間ほどで、支店での1時間程度の面談があります。
公庫の面談を行う目的としては「記載内容・提出物の裏付け」「事業の実態把握」「申込人の人物性」などが挙げられます。
融資の妥当性を判断するために上記の観点で様々な切り口から質問をされることになるため、公庫との面談を控えている方は、上記の観点で話を聞かれることを前提に今一度自身の創業計画書を見直しておきましょう。
面談は創業計画書に沿って質問され、よく聞かれるのは次のような内容です。
- なぜこの事業なのか、その経験はどこで積んだか
⇒経営者本人の事業計画の理解度や計画の実現可能性を確認する趣旨です。 - 売上の数字は、何を根拠に置いたか
⇒経営者本人が安定的な経営をするために必要な数値を把握しているか、その実現可能性や下振れしたときのリスクを測る趣旨です。 - 自己資金はどうやって貯めたか
⇒経営者本人の熱意や計画性のある人物なのかは見極める趣旨です。 - 想定より売れなかったとき、どうするか
⇒経営者としてのリスク管理の手腕や経営数値の見通しが甘くないか、経営者自身が計画の細部まで理解しているかを確認する趣旨です。
面談というと、「公庫の担当者に粗探しされるのではないか」「計画のダメ出しをされるのではないか」とネガティブに捉える方も多くいらっしゃいますが、裏を返せば公庫に自分という人間と事業をアピールするチャンスでもあります。
上記のような質問に事前準備無しで公庫の担当者が納得するような明確な回答をすることは非常に難しいでしょう。
必ず、創業計画書に記載された内容については隅々まで理解し、想定される質問に対する受け答えをシミュレーションしてから面談に臨むようにしましょう。
面談への同席について
面談には基本的に代表者本人が出席しますが、必要に応じて創業メンバーの役員や顧問税理士が同席することも認められるケースもあります。ただし同席者がいる場合でも、主に説明を行うのは申込者本人であるため、自身で事業内容や計画を把握しておくことが大切です。担当者の心証としても、「代表者本人が自身の事業計画を説明できない」とマイナスに捉えられる可能性が高いため、可能な限り代表者本人のみで面談に臨むことを推奨します。
面談には基本的に代表者本人が出席しますが、必要に応じて創業メンバーの役員や顧問税理士が同席することも認められるケースもあります。ただし同席者がいる場合でも、主に説明を行うのは申込者本人であるため、自身で事業内容や計画を把握しておくことが大切です。担当者の心証としても、「代表者本人が自身の事業計画を説明できない」とマイナスに捉えられる可能性が高いため、可能な限り代表者本人のみで面談に臨むことを推奨します。
ステップ5.結果と着金
面談から1〜2週間ほどで結果の連絡が入り、融資が決定すれば契約手続き(借用書へのサイン)に移ることになります。
契約については最近では電子契約が主流になっているため、オンライン上で完結します。
そして契約締結が無事に完了すると融資実行日に指定口座へ融資金が振り込まれます。
一連の申し込みから着金までのスケジュールは早ければ1か月程度、繁忙期等で審査に時間がかかる場合は2か月程度が目安になるかと思います。
なお、残念ながら審査に落ちてしまった(否決された)場合でも、必ず結果の連絡が行われます。電話で理由とともに伝えられることもあれば、書面のみで通知されることもあります。
実務で見ている、通る人と落ちる人の差
ここからは、創業融資の審査で結果を分けるポイントについて解説します。
もちろん、これだけで審査結果が決まるわけではありませんが、公庫の担当者は重要視しているポイントといえますので、把握したうえで対策をしておきましょう。
1.自己資金は、残高ではなく「貯まり方」を見られている
担当者が通帳を見るとき、見ているのは残高ではありません。残高がどう増えたかです。
以下のような増え方は、担当者の心証にマイナスの影響を与えるため注意が必要です。
- 申込み直前に、まとまった金額が一度だけ入金されている
⇒親族からの資金を自己資金に見せる、いわゆる見せ金 - 現金で保管していたお金を、申込み前にまとめて入金した
⇒タンス預金。出どころが通帳で追えないため、自己資金として評価されにくい
一方、毎月3万円でも5万円でも、継続して積み上がっている通帳は担当者の心証が良い傾向にあります。
「経営者が計画的な人物か」、「その事業への熱意はどれだけあるか」
こう言ったことを証明するためには金額より、継続性のほうが評価されます。
2.収支計画は、必ず掛け算に分解する
「頑張って売ります」「毎月これぐらいは売れると思います」は根拠ではありません。
抽象的な表現はできるだけ避け、担当者が稟議に書き写せる形、つまり分解された数式で記載するようにしましょう。
悪い例:月商150万円を目指します

良い例:客単価8,000円 × 1日平均7名 × 月25日営業 = 月商140万円
    (開業3か月目までは1日4名、6か月目に7名到達と想定)
またよくある失敗事例として、「最初から満席の数字で記載する」ということが挙げられます。
しかしリアルな創業の現場では、最初から満席なんてことはほとんどありません。むしろ立ち上がりの遅れを織り込んだ計画のほうが、担当者にとっても納得感のある計画に見えるはずです。
またその分解した数式の根拠として、前職での実績、同業の相場、近隣の競合数、既存の見込み客リストなどを添えられると、一層説得力が増します
3.借入額は「返せる額」か
これが最もよく見落とす視点です。
創業融資を受ける際、経営者の多くは、「設備投資に係る金額はいくらか」「いくらまでなら借りることができるか」という点のみを重視してしまいます。
それ自体は悪いことではなく、むしろ必要なことですが、貸し手の視点も忘れてはいけません。
貸し手というのは、お金を貸して、利息(収益)を得ることが目的となりますが、それには当然、貸したお金返ってくることを前提としています。
もし貸したお金が返ってこないとしたら、どんなに魅力的な事業計画であっても貸し手はお金を貸す気にはなりません。
収支計画を作成する際は、「利益がどれだけ出るか」だけでなく、「返済原資はどのくらい残るか、」「何年で借入金を完済できるか」といったことも意識して作成するようにしましょう。
返済原資は簡便的に以下のように考えることができます。
返済原資は簡便的に以下のように考えることができます。
返済原資 = 利益 + 減価償却費 - 生活費(経営者の取り分)- 税金(利益×30%が目安)
利益が出ていても、返済に50年かかるような計画では、公庫の担当者は審査を通せませんので、注意しましょう。
上記の算式で、返済期間内に返済できるかどうかを確認してから公庫に資料を提出するようにしましょう。
反対に返済期間内に返済できない場合は、借入金額を見直すか、立地や顧客単価を見直すなど、創業計画そのものを見直す必要があるということになります。
返済期間の目安
「新規開業・スタートアップ支援資金」の制度上は、返済期間は運転資金:10年、設備資金:20年となっておりますが、この期間は全業種における返済期間となっております。例えば旅館業などの設備投資が多額にかかり、回収に時間がかかる業種では返済期間が長めに設定される傾向にありますが、一般的に返済に時間がかかる業種でない場合は、5~10年程度で設備資金も含めて返済できるような収支計画であることが望ましいといわれています。
「新規開業・スタートアップ支援資金」の制度上は、返済期間は運転資金:10年、設備資金:20年となっておりますが、この期間は全業種における返済期間となっております。例えば旅館業などの設備投資が多額にかかり、回収に時間がかかる業種では返済期間が長めに設定される傾向にありますが、一般的に返済に時間がかかる業種でない場合は、5~10年程度で設備資金も含めて返済できるような収支計画であることが望ましいといわれています。
よくある質問
自己資金ゼロでも借りられますか
制度上の要件はないので、申込み自体はできますが、評価は厳しくなります。
自己資金が用意できない事情(勤務先を辞めた直後、前職の給与水準など)が説明できるか、その分を補う材料(前職での実績、契約済みの取引先、すでに揃えた設備)があるかで変わりますが、多くの場合は融資を受けられなかったり、融資希望額から減額されてしまいます。
急ぎでなければ、数か月かけて積み立ててから申し込むほうが、結果的に早いこともあります。
法人設立のための資本金の払い込みにあてる資金の融資は受けられますか
公庫の「新規開業・スタートアップ支援資金」では事業を行う上で必要な運転資金や設備資金に関する融資を行う制度であるため、資本金の払い込みに使う資金については対象外となっています。したがって、法人を設立して創業する場合は、設立登記後の法人が融資の対象となります。
断られたら、すぐ再申請できますか
制度上の制限はありませんが、6か月程度は空けるのが一般的です。
同じ計画書で出し直しても結果が変わる可能性は極めて低いため、審査を通過できなかった理由を分析したうえで練り直す必要があります。
なお、審査結果は通常、郵送で通知されますが、そこには具体的な否決理由は記載されていません。審査の詳細は開示されない場合もありますが、多くの場合では電話や面談で直接担当者に問い合わせることで、自己資金なのか、計画の根拠なのか、信用情報なのか、問題点に関する助言をくれる傾向にあります。「どの点を改善すべきか」「どの程度の自己資金が望ましいか」など、具体的に質問して、公庫の視点にたってなぜお金を貸すことができなかったか、理解を深めるようにしましょう。
税金や公共料金の滞納があると影響しますか
税金や公共料金の滞納は、金融機関からの信用を著しく損なう要因となります。
特に政府が100%出資する公庫では、税金の未納がある場合、ほぼ確実に融資は断られてしまいます。
そのため、融資を受けるためには、まず滞納している税金や公共料金の支払いを最優先で解消するようにしましょう。
まとめ
- 公庫の創業融資は、制度改定により現在は「新規開業・スタートアップ支援資金」と名称を変えて引き継がれている
- 事前相談から着金までは約1〜2か月で、面談では事業計画の具体的根拠と代表者の理解度が重視される
- 自己資金は一括入金の「見せ金」ではなく、毎月計画的に蓄積してきた「貯まり方の経過」が評価対象
- 売上・収支計画は「単価×客数」等に数式分解し、生活費等を控除しても無理なく返済できる根拠を示す
- 税金や公共料金の滞納解消は絶対条件であり、否決された場合は公庫から理由を聞き約6か月改善期間が必要
資金調達は創業に向けた最初の大きなハードルですが、正しい準備を重ねれば必ずクリアできます。理想の創業に向けて、一歩ずつ進めていきましょう。
※本記事は2026年9月時点の公表情報に基づいています。利率は金融情勢により変動し、制度の内容も改定されることがあります。申込み前に、必ず日本政策金融公庫の公式サイトまたは最寄りの支店でご確認ください。個別のご判断については、当事務所までご相談ください。
創業融資の前に、一度相談してください
プリズム会計事務所は、創業期の会社の支援を専門にした税理士事務所です。
公庫の窓口で聞けるのは通常「この制度が使えるか」までです。
- 創業計画書の数字の組み立て
- 借入額と返済期間・据置期間の設計
- 融資が下りたあとの経理と、2年目以降の資金繰り
これらを一緒に考えるのは税理士の役割であると考えており、弊所では代表税理士が自らこれまでの経験に基づき具体的にお答えいたします。
初回相談は無料です。顧問契約は月額20,000円から。開業後も、担当は代表税理士のまま変わりません。是非お気軽にお問い合わせください。
※美容業100社超、創業支援50社超。いずれも勤務時代を含む通算の関与実績です。
参考
- 日本政策金融公庫「創業融資のご案内」
https://www.jfc.go.jp/n/finance/search/sogyoyushi.html - 日本政策金融公庫「新規開業・スタートアップ支援資金」
https://www.jfc.go.jp/n/finance/search/01_sinkikaigyou_m.html - 日本政策金融公庫「創業支援貸付利率特例制度」
https://www.jfc.go.jp/n/finance/search/sogyo_tokurei_m.html - 日本政策金融公庫「経営者保証免除特例制度」
https://www.jfc.go.jp/n/finance/search/keitoku.html - 日本政策金融公庫「金利情報(国民生活事業)」
https://www.jfc.go.jp/n/rate/index.html - 日本政策金融公庫「書式ダウンロード」
https://www.jfc.go.jp/n/service/dl_syosiki.html
この記事は役に立ちましたか?
もし参考になりましたら、下記のボタンで教えてください。
プリズム会計事務所の代表税理士。ITに強い税理士を目指し、基本情報技術者試験にも合格している。趣味はゲーム。 経営者が安心して経営に集中できる環境作りを全力でサポートします!
【免責】
本ブログに記載した情報は、執筆時点の法令および一般的なビジネス慣行に基づいています。掲載情報の正確性には万全を期しておりますが、会計・税務上の取扱いに関して個別具体的な事案への適用を保証するものではなく、また経営・財務戦略の成果は市場環境や個別状況に大きく左右されるため、その正確性や妥当性を保証するものではありません。
本記事では、難しい専門用語や複雑な会計処理を避け、どなたでもイメージしやすい表現を用いて解説しています。そのため、厳密な法律の定義や会計基準とは一部異なる表現を含んでいる場合があります。
掲載情報の導入・実施、および最終的な経営判断に際しては、読者ご自身の責任において慎重にご判断ください。本情報の内容に基づき生じた損害(直接的・間接的な事業損失、税負担の増減、利益の喪失等を含む)について、当事務所は一切の責任を負いかねます。